
Jak rozliczać amortyzację środków trwałych w Polsce?
Amortyzacja to metoda rozłożenia kosztu nieruchomości na cały okres jej użytkowania. Nie tylko odzwierciedla rzeczywistą wartość aktywów, ale także odgrywa kluczową rolę w planowaniu podatkowym spółki.
Dla firm w Polsce prawidłowe rozliczanie amortyzacji jest niezbędne, aby spełnić wymogi prawne i zoptymalizować obciążenia podatkowe. Nieprawidłowe obliczenia mogą prowadzić do kar i problemów podczas kontroli podatkowych. Rachunkowość amortyzacji jest regulowana przez Ustawę o rachunkowości i Ordynację podatkową, które określają zasady dokonywania odpisów wartości aktywów.


Szukasz profesjonalnego księgowego?
Zapoznaj się z naszą listą usług księgowych
1- Podstawowe zasady amortyzacji w Polsce
Amortyzacja w Polsce to systematyczne odpisywanie kosztu składnika aktywów przez okres jego użytkowania.
Rozróżnia się dwa rodzaje rachunkowości:
- Księgowość - przeznaczona do wewnętrznej analizy i raportowania.
- Podatek - służy do obliczania podatku dochodowego na podstawie ustawowych stawek.
Metody te mogą się różnić, ponieważ rachunkowość odzwierciedla faktyczne wykorzystanie aktywów, podczas gdy rachunkowość podatkowa opiera się na ustalonych zasadach.
Kryteria dla aktywów podlegających amortyzacji:
- Używany do działalności komercyjnej.
- Koszt przekracza 10 000 zł.
- Żywotność wynosi ponad rok.
Aktywa dzieli się na materialne (budynki, sprzęt, transport) i niematerialne (oprogramowanie, patenty). W zależności od kategorii stosowane są różne metody dokonywania odpisów.
2. Metody amortyzacji
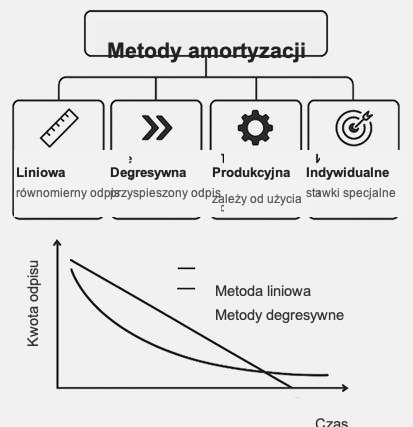
W Polsce istnieje kilka metod amortyzacji:
- Metoda liniowa - odpisywanie kosztu w równych ratach przez okres użytkowania składnika aktywów.
- Jest to przydatne do przewidywalnego rozliczania kosztów.
- Metoda degresywna - pozwala na rozliczenie większości kosztów w pierwszych latach użytkowania, co jest korzystne w przypadku maszyn, pojazdów i urządzeń szybko starzejących się.
- Stawki indywidualne - mają zastosowanie do określonych kategorii aktywów, takich jak sprzęt naukowy.
Niektóre firmy korzystają z programów przyspieszonych odpisów, aby szybciej zmniejszyć swoje obciążenia podatkowe.
3. stawki amortyzacji
Wysokość odpisu zależy od rodzaju składnika aktywów:
- Budynki - 1,5-2,5%
- Pojazdy - 20%
- Sprzęt komputerowy - 30%
- Oprogramowanie i licencje - 50%
Zachęty podatkowe są dostępne dla małych firm i start-upów w celu zrekompensowania inwestycji w środki trwałe.
4. Szczególne przypadki amortyzacji
Niektóre aktywa wymagają specjalistycznego podejścia:
- Używany sprzęt - może być amortyzowany w przyspieszonym tempie, jeśli ma ograniczony okres użytkowania.
- Aktywa do 10.000 PLN - mogą być odpisane jednorazowo
- Leasingowane aktywa - mogą być rozliczane przez leasingobiorcę lub właściciela w zależności od warunków umowy.
- Zmiana metody amortyzacji - dozwolona, ale wymaga zgody organów podatkowych
5. Wpływ amortyzacji na opodatkowanie
Odliczenia amortyzacyjne zmniejszają podstawę opodatkowania poprzez obniżenie podatku dochodowego (CIT) lub podatku dochodowego (PIT). Istnieją również instrumenty podatkowe zmniejszające obciążenia, takie jak zachęty dla innowacyjnych firm.
6. Możliwe błędy i zagrożenia
Częste błędy w rozliczaniu amortyzacji:
- Nieprawidłowe określenie okresu użytkowania składnika aktywów
- Błędy w obliczaniu stawek podatkowych
- Nieuzgodniona zmiana metody odpisywania kosztów
Organy podatkowe mogą wymagać korekt, co skutkuje dodatkowymi płatnościami i karami. Aby zminimalizować ryzyko, ważne jest, aby prowadzić szczegółową ewidencję aktywów i być na bieżąco z aktualizacjami przepisów.
Szukasz profesjonalnego księgowego?
Zapoznaj się z naszą listą usług księgowych
Wnioski
Prawidłowe rozliczanie amortyzacji pozwala firmie nie tylko zmniejszyć obciążenia podatkowe, ale także prawidłowo przypisać koszty do aktywów. Aby uniknąć błędów, warto regularnie konsultować się z księgowym i korzystać z aktualnych informacji na temat wymogów regulacyjnych.